
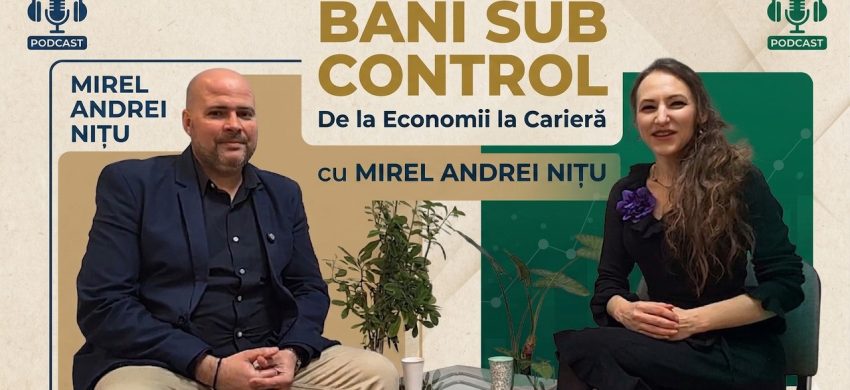
Astăzi explorăm universul dezvoltării profesionale și financiare alături de Mirel Nițu, coordonator regional pe zona de achiziții la Raiffeisen Bank. Cu o experiență de peste 10 ani în sectorul financiar-bancar, Mirel ne împărtășește viziunea sa despre importanța structurării unui plan financiar solid.
👤 Cine este omul din spatele specialistului financiar?
Mirel se descrie ca un profesionist dedicat autodezvoltării zilnice. Pe plan personal, rolul de tată l-a responsabilizat profund, făcându-l mai conștient de necesitatea unui plan financiar pe termen lung.
🚀 A fost domeniul financiar o alegere clară încă din copilărie?
Nu, visurile din copilărie erau diferite. Pasiunea pentru acest segment a apărut treptat, prin interacțiunea cu clienții aflați în momente dificile. Acele experiențe neplăcute, unde singura soluție era creditul de nevoi personale, l-au determinat să aleagă drumul prevenției.
🐾 Care au fost primii pași în această carieră?
Cariera sa a început în management, urmată de consultanță financiară într-o bancă. Observând problemele clienților, a înțeles că acest segment este decisiv pentru viața oricui și a decis să se specializeze.
📈 Cum v-ați dezvoltat profesional în acest univers financiar?
Dezvoltarea a implicat investiții constante în cursuri și actualizarea permanentă a informațiilor. Interacțiunea cu oamenii și învățarea din experiențele lor au fost esențiale pentru a putea crea planuri financiare complexe.
💡 Ce recomandați cuiva care își dorește siguranță financiară?
Primul pas este luarea în calcul a viitorului. Stabilitatea și relaxarea vin din zona financiară, așa că trebuie să fim precauți. Recomand un plan bine structurat, gândit din timp.
📋 Ce ar trebui să conțină un plan financiar corect?
Un plan eficient este compus din trei pași esențiali:
- Fondul de urgență: Echivalentul a 6 salarii pentru situații neprevăzute.
- Economii pe termen mediu și lung: Pentru atingerea obiectivelor personale.
- Planul pentru retragerea din viața activă: Pentru a nu deveni o povară financiară pentru copii.
☕ Trebuie să renunțăm la lucrurile care ne plac pentru a economisi?
Nu neapărat. Este necesară o analiză a cheltuielilor inutile, acele achiziții pe care le facem în magazin și nu le folosim niciodată.
🛒 Cum identificăm dacă un produs ne este cu adevărat util în magazin?
Putem conștientiza utilitatea dacă ne gândim de două ori înainte de achiziție. Trebuie să evaluăm dacă avem deja ceva similar acasă sau dacă produsul are o valoare reală pentru noi.
🛑 Există strategii pentru a evita cumpărăturile impulsive?
O soluție este lăsarea produsului în coș timp de o săptămână; dacă dorința persistă, atunci poate fi cumpărat. De asemenea, verificarea prețului în alte magazine poate genera economii.
🔄 Putem înlocui produsele noi cu ceva ce avem deja?
Da, este normal să ne gândim la înlocuire. Mai mult, lucrul înlocuit poate fi dăruit cuiva, ajutând astfel o altă persoană să facă o economie.
📊 Care este cea mai bună metodă de investiție: asigurări de viață sau pensii private?
Nu există un produs universal bun. Totul depinde de obiectivele fiecăruia: dacă orizontul este de un an, trei ani sau mai mult. Specialistul financiar are rolul de a oferi produse specifice fiecărui obiectiv.
🔍 Unde găsim acești specialiști financiari?
Sunt tot mai mulți specialiști în bănci sau în alte zone financiare. Oamenii pot consulta mai mulți experți și pot cântări părerile pentru a vedea care se mulează cel mai bine pe nevoile lor.
🛡️ Ce facem cu teama de a investi?
Este important să nu luăm decizii bazate pe emoții. Nu trebuie să începem cu investiții riscante. Cu cât perioada este mai lungă, cu atât putem diversifica mai mult; pentru perioade scurte, protecția este mai mare.
🏡 Cum ne pregătim financiar pentru achiziția unei case?
Esențial este să fim precauți și să economisim lună de lună din timp. Cel mai mare avantaj al economisirii este dobânda pe care nu o vei mai plăti la final, deoarece vei împrumuta o sumă mai mică.
📉 Este planul financiar doar pentru cei cu venituri mari?
Nu, este despre decizie, nu doar despre bani. Cei cu venituri mici au chiar mai mare nevoie de un plan financiar pentru a trece mai ușor peste momentele dificile.
🎯 Ce înseamnă, concret, a lua o decizie financiară?
Înseamnă a fi consecvent. Decizia de a pune bani deoparte lună de lună, indiferent de sumă, și de a elimina cheltuielile nefolositoare este cheia succesului.
🔒 Cum rezistăm tentației de a folosi banii economisiți?
Pe măsură ce suma crește, devenim mai responsabili. O soluție la început de drum este punerea banilor într-un cont cu accesibilitate redusă sau într-un produs cu perioadă fixă.
⭐ Ce calități trebuie să aibă un specialist financiar bun?
Sunt trei puncte esențiale:
- Claritatea: Să transmită informația simplu, nu tehnic.
- Ascultarea: Să înțeleagă nevoile clientului, nu doar produsele.
- Răbdarea: Încrederea se câștigă în timp.
🎓 Cum poate cineva să devină specialist financiar?
Nu sunt obligatorii studiile economice, deși pot ajuta. Este important să faci acest lucru cu sufletul, să îți placă să ajuți oamenii și să te informezi constant din toate sursele disponibile.
✉️ Un mesaj de final pentru cititori?
Educația financiară nu este despre bani, ci despre decizia voastră de a face un pas astăzi. Nu lăsați pe mâine ce puteți face acum pentru liniștea voastră viitoare. Abonează-te la newsletter pentru a fi primulMă abonez Atenție! Verifică primirea emailului în spam sau bulk.
